Préparé par ViaFidelis. Publié le . Repères documentés le . Repères belges avec sources ; l'application à votre dossier se précise avec les professionnels concernés.
Prime, prêt public et économie fiscale : trois effets différents
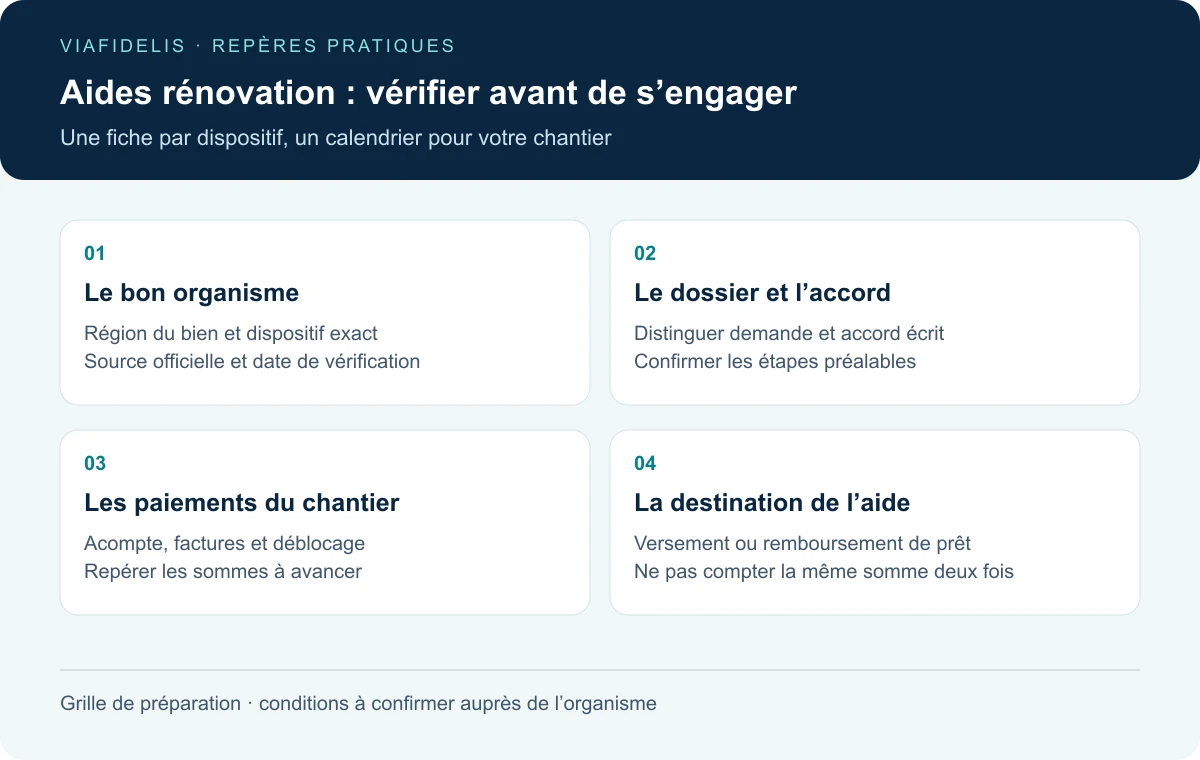
Situation vérifiée le 1er novembre 2026. Une prime est une aide sous conditions ; un prêt public reste une dette ; une réduction fiscale modifie une dépense ou un impôt. Ne soustrayez pas les trois indistinctement du prix des travaux.
Commencez par la région où se trouve le logement, puis précisez votre statut, vos revenus, l’âge du bâtiment et les travaux. Ne commandez pas sur la seule base d’un ancien barème trouvé en ligne.
- Prime : quel montant est confirmé et quand sera-t-il versé ?
- Prêt : quelle mensualité et quelle charge cumulée avec le crédit existant ?
- Cumul : les mêmes factures sont-elles admissibles à plusieurs dispositifs ?
Wallonie : un financement réformé depuis le 1er octobre 2026
Le dispositif wallon distingue notamment Rénopack, à taux zéro avec avantage financier selon les revenus, et Rénoprêt, dont le taux dépend des revenus. Le logement doit notamment avoir plus de quinze ans ; les autres critères du demandeur et des travaux restent à vérifier.
L’orientation se fait vers le Fonds du Logement de Wallonie pour les familles avec plus de deux enfants à charge, ou vers la Société wallonne du crédit social dans les autres cas prévus. Un dossier déjà engagé peut relever de mesures transitoires : faites confirmer son régime avant de changer le programme.
Au 1er novembre 2026, la SWCS annonce une mise en œuvre pleinement opérationnelle attendue début 2027. Sa préinscription n’est ni une demande officielle ni une garantie de droit. Faites confirmer le calendrier de votre dossier ; cette annonce de la SWCS ne décrit pas à elle seule celui du Fonds du Logement.
La SWCS indique un objectif de PEB F/G vers D au minimum, ou E vers C, avec audit de moins d’un an. Aucun démarrage des travaux ni acompte avant la signature du crédit. Préparer un dossier ne vaut donc pas autorisation de lancer le chantier.
- Précisez la date de l’audit et les démarches déjà réalisées.
- Demandez les conditions applicables avant de signer les devis.
- Faites confirmer l’éligibilité et la capacité de remboursement par l’organisme public.
Bruxelles : distinguer RENOLUTION et ECORENO
Au 1er novembre 2026, la page régionale indique qu’aucune demande RENOLUTION ne peut être introduite pour des factures de solde datées de 2025 ou 2026, faute de décision gouvernementale. N’inscrivez donc pas une prime RENOLUTION présumée dans les fonds acquis du chantier.
Le crédit ECORENO constitue une autre piste : il finance sous conditions des travaux dans un logement bruxellois, pour propriétaires, futurs propriétaires et locataires, à un taux préférentiel de 2,5 % ou 3,5 %. Il s’agit d’un crédit, pas du retour des primes. Consultez le Fonds du Logement pour le dossier et vérifiez aussi les possibilités de votre commune.
Sources pour ce point
ECORENO : crédit à la consommation ou hypothécaire ?
Le Fonds du Logement détermine la formule après analyse. Un crédit bancaire déjà en cours peut rendre les conditions d’accès à ECORENO hypothécaire plus restrictives : présentez le solde, les garanties et les mensualités existantes.
Comparez le coût total et le calendrier de versement sur factures, pas seulement le taux. Le plafond de 25 000 € de la formule consommation ne s’applique pas à tout ECORENO. Les conditions de revenus et de remboursement restent à vérifier auprès du Fonds.
| Point à comparer | Consommation | Hypothécaire |
|---|---|---|
| Montant | De 1 500 à 25 000 € | Selon capacité financière et valeur du bien ; plafond propre à la formule |
| Durée maximale annoncée | 10 ans | 30 ans ; limites liées à l’âge à vérifier |
| Frais | Pas de frais annoncés pour cette formule | Acte et inscription hypothécaire, dossier et expertise |
| Garantie | Cession de créance et sûretés demandées | Hypothèque et autres sûretés demandées |
| Locataire | Possible sous conditions | Formule destinée aux propriétaires occupants et futurs acquéreurs |
Sources pour ce point
Flandre : Mijn Verbouwlening et le rôle de l’Energiehuis
Pour les demandes de 2026, Mijn Verbouwlening prévoit sous conditions un prêt de 4 000 à 60 000 €, sur vingt-cinq ans au maximum. Le taux et l’accès dépendent du profil du demandeur ; l’Energiehuis compétent vérifie le dossier.
La demande repose sur des devis récents : les factures antérieures à la demande ne sont pas admissibles au prêt. Si Mijn VerbouwPremie concerne les mêmes travaux, elle doit servir au remboursement du prêt en cours pour ces travaux. Évitez de compter simultanément cette prime comme trésorerie libre et comme réduction de dette.
Pour Mijn VerbouwPremie, les propriétaires occupants des catégories de revenus 1 et 2 ne peuvent plus demander, depuis le 1er mars 2026, que les primes pour pompe à chaleur et chauffe-eau thermodynamique. Les catégories 3 et 4 suivent d’autres conditions. Vérifiez séparément votre accès à la prime et au prêt : une même liste de travaux ne suffit pas pour les deux.
- Contactez l’Energiehuis avant de lancer les travaux.
- Faites vérifier les catégories de revenus et travaux admissibles.
- Demandez un plan de versement et de remboursement compatible avec votre chantier.
Bien situé dans une commune germanophone : vérifier le guichet
Pour un logement situé en Communauté germanophone, consultez les démarches énergie d’Ostbelgien avant de reprendre un barème wallon. Le portail propose ses formulaires de demande en ligne ou sur papier. Cette compétence particulière ne crée pas une quatrième Région.
Indiquez la commune, les travaux, les dates des devis et votre statut au guichet. Faites confirmer le dispositif compétent, les étapes avant travaux et les cumuls possibles ; ne déposez pas deux demandes en supposant qu’elles portent automatiquement sur les mêmes dépenses.
Sources pour ce point
Bailleur ou copropriété : qui emprunte et qui demande l’aide ?
Distinguez les travaux dans votre lot et ceux des parties communes. Avant de demander un financement, préparez la décision de copropriété, la quote-part, le calendrier des appels de fonds et les devis au nom du demandeur concerné. Une aide accordée à un copropriétaire ne finance pas automatiquement toute la toiture de l’immeuble.
Votre statut de bailleur ne se confond pas avec celui de propriétaire occupant. La SWCS présente notamment Rénoprêt pour les bailleurs et associations de copropriétaires. En Flandre, Mijn VerbouwLening prévoit une procédure et un plafond adaptés aux associations de copropriétaires via l’Energiehuis. Faites vérifier les conditions propres à l’organisme, au logement et au bénéficiaire avant de compter une aide.
Le dossier à préparer pour comparer les solutions
Préparez une version commune du budget pour l’organisme public et votre interlocuteur bancaire. Les hypothèses doivent être identiques : mêmes devis, mêmes fonds propres, mêmes délais. Vous pourrez comparer le coût total, les mensualités et la disponibilité réelle des fonds.
Exemple fictif : pour 40 000 € de travaux, une aide hypothétique de 5 000 € payée après le chantier ne ramène pas automatiquement le besoin initial à 35 000 €. Il faut pouvoir régler les factures à leur échéance. L’accord de l’organisme et les conditions de versement priment sur cet exemple.
- Adresse du bien, titre de propriété ou projet d’achat et certificat énergétique.
- Composition du ménage, revenus et crédits en cours.
- Devis par poste, dates, éventuel audit et factures déjà émises.
- Liste des aides demandées, accordées ou encore incertaines.